Las tendencias de viaje muestran dos comportamientos diferenciados entre Europa y Latinoamérica de cara a 2027. Mientras los viajeros europeos mantienen prácticamente estable su frecuencia de viajes, pero reducen su presupuesto, los mercados latinoamericanos conservan una mayor predisposición a viajar. (Tendencias: los viajeros buscan cada vez más naturaleza, cultura y experiencias auténticas)
Tendencias: Europa modera el gasto turístico mientras Latinoamérica mira a 2027 con optimismo
Un estudio de Civitatis y Arival detecta una caída del 16% en el gasto por viaje en Europa, mientras mexicanos y brasileños muestran mayor intención de viajar.

Las tendencias de viaje muestran dos comportamientos diferenciados entre Europa y Latinoamérica de cara a 2027
En pocas palabras
- Europa: Redujo el gasto por viaje un 16% y mantiene frecuencia, mientras Latinoamérica planea incrementar viajes.
- Latinoamérica: Mexicanos y brasileños muestran mayor intención de viajar, con estancias más prolongadas.
- Tendencias: Jóvenes europeos buscan aventura y festivales; la IA gana terreno en la planificación de viajes en Latinoamérica.
Resumen generado por Thinkindot AI
Así lo reflejan dos estudios de Arival, elaborados en colaboración con Civitatis, que analizan las perspectivas de los viajeros y la evolución de la demanda de tours, actividades y atracciones turísticas.
El gasto medio por viaje en Europa ha descendido un 16% en un año, desde los 3.152 hasta los 2.649€, y el 29% de los encuestados prevé viajar menos. En cambio, el 29% de los mexicanos y el 26% de los brasileños planean incrementar sus viajes el próximo año, frente al 13% de los alemanes y el 15% de los franceses.
Los resultados proceden de The 2026 European Experiences Traveler Outlook, elaborado a partir de 1.750 viajeros de Francia, Alemania, España y Reino Unido, y The Latin American Experiences Traveler, basado en 1.200 encuestados de Argentina, Brasil y México. Este último estudio también ha contado con la colaboración de Phocuswright.
Europa reduce presupuestos y Latinoamérica mantiene su demanda
La diferencia entre ambas regiones no se encuentra tanto en las ganas de viajar como en la capacidad de gasto. Los viajeros alemanes y británicos siguen siendo los que más desembolsan por viaje en Europa, con 3.369 y 3.329 dólares, respectivamente, aunque sus presupuestos han disminuido respecto al año anterior. Reino Unido registró una reducción del gasto del 28%, mientras que España fue el único mercado europeo que lo mantuvo estable en 2025.
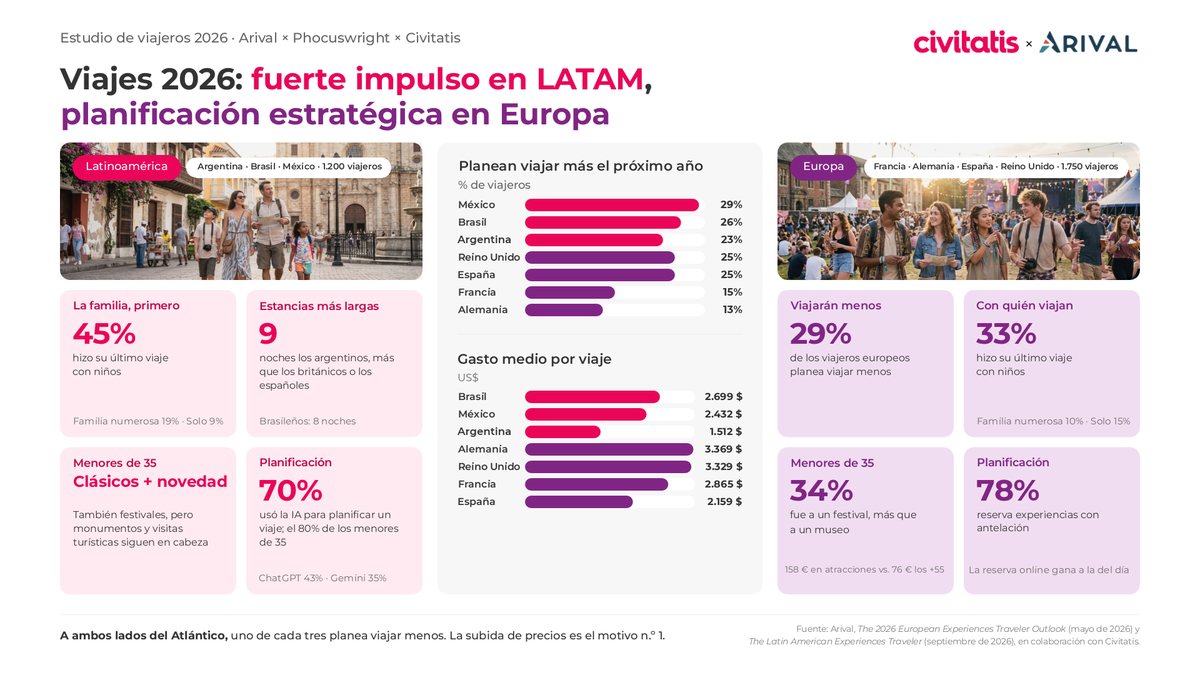
En Latinoamérica, el gasto por viaje es inferior en Argentina, con 1.512 dólares, México, con 2.432 dólares, y Brasil, con 2.699 dólares. Sin embargo, sus estancias son más prolongadas: los viajeros argentinos permanecen una media de nueve noches y los brasileños, ocho.
En ambas regiones, el incremento de los precios aparece como el principal motivo para reducir la frecuencia de los desplazamientos.
La familia y los viajeros jóvenes marcan las diferencias
El perfil del viajero también presenta diferencias entre los dos mercados. En Latinoamérica, el 45% de los encuestados realizó su último viaje con niños, frente al 33% de los europeos. Además, los viajeros latinoamericanos tienen casi el doble de probabilidades de viajar con familiares de distintas generaciones (19% frente al 10%) y menos tendencia a hacerlo solos (9% frente al 15%).
En cuanto a las experiencias contratadas, los jóvenes de entre 18 y 34 años destacan en ambas regiones por su actividad y gasto. En Europa, este segmento destina una media de 158€ a la visita de atracciones turísticas, frente a los 76€ de los mayores de 55 años.
Los jóvenes europeos muestran un interés creciente por la aventura, el aprendizaje y los festivales, hasta el punto de que el 34% asistió a un festival, un porcentaje superior al de quienes visitaron un museo. En Latinoamérica, los viajeros jóvenes combinan las nuevas propuestas, como los eventos deportivos y las experiencias inmersivas, con actividades tradicionales vinculadas a las visitas turísticas, los monumentos y los espacios culturales.
La reserva anticipada y la inteligencia artificial ganan protagonismo
Otra de las diferencias identificadas por Arival está en la planificación de los viajes. En Europa, el 78% de los viajeros ya reserva sus experiencias con antelación, mientras que las contrataciones realizadas el mismo día pierden peso frente a las reservas online previas al desplazamiento.
En Latinoamérica, el principal cambio está relacionado con el uso de la inteligencia artificial. Siete de cada diez viajeros (70%) han utilizado estas herramientas para planificar un viaje, porcentaje que alcanza el 80% entre los menores de 35 años. ChatGPT, con un 43%, y Google Gemini, con un 35%, son las plataformas más utilizadas. (¿Cuáles son las herramientas de Inteligencia Artificial más usadas por los viajeros europeos?)
No obstante, su aplicación todavía es limitada en el proceso de compra: solo el 12% utiliza la IA para reservar experiencias. Antes de tomar una decisión, el 77% sigue recurriendo a las recomendaciones de familiares y amigos, mientras que el 67% consulta las opiniones de otros viajeros.
Las empresas turísticas deben adaptar su estrategia a cada mercado
Los estudios también apuntan a distintas prioridades para los proveedores de tours, actividades y atracciones turísticas. En Europa, donde los viajeros mantienen una media de 3,5 tours, 4,1 actividades y cuatro visitas a atracciones por viaje, el principal reto es adaptar la oferta a unos presupuestos más ajustados. El gasto medio en tours ha pasado de 165 a 135€.
En este contexto, Arival señala la importancia de ofrecer diferentes niveles de precios, comunicar con claridad el valor de cada experiencia y facilitar las reservas online anticipadas. La sostenibilidad también influye en las decisiones: el 65% de los viajeros europeos elige marcas que aplican prácticas sostenibles y el porcentaje asciende al 69% entre los menores de 35 años, que además muestran disposición a pagar más por ellas.
En Latinoamérica, las estrategias deben adaptarse a las particularidades de cada país. Brasil destaca por el volumen de actividades contratadas, con una media de 4,4 actividades y visitas a atracciones por viaje. México presenta el mayor gasto, con 116 dólares por visita a atracciones y 92 dólares por tour, además de una mayor demanda de servicios adicionales, como accesos sin colas y experiencias gastronómicas prémium.
Por su parte, Argentina muestra un comportamiento más orientado a la relación calidad-precio, con un gasto medio de 45 dólares por visita a atracciones turísticas. En conjunto, las experiencias tradicionales y las propuestas adaptadas a las familias continúan concentrando buena parte de la demanda latinoamericana.
Las experiencias y la confianza influyen en la elección del destino
Más allá de las diferencias regionales, los dos informes coinciden en la importancia de las experiencias a la hora de elegir un destino. En Europa, más de la mitad de los viajeros considera que son muy o extremadamente importantes en esa decisión. En Latinoamérica, su influencia es especialmente significativa en Brasil y México. (Tendencias: experiencias y destinos alternativos conquistan al viajero asiático)
La visibilidad de las empresas desde las primeras fases de planificación resulta, por tanto, relevante, tanto en buscadores y redes sociales como en las respuestas generadas por herramientas de inteligencia artificial.
La confianza también continúa siendo un factor determinante para convertir el interés en reservas. En Latinoamérica, la confianza en la marca del proveedor influye en la elección del 77% de los viajeros, mientras que el 72% tiene en cuenta las opiniones de otros turistas.
Temas relacionados
Más noticias de Turismo